NFS-e ou NF-e no MEI: qual a diferença e qual emitir? (2026)
Dúvida entre NFS-e e NF-e? Entenda a diferença entre nota de serviço e nota de produto no MEI, onde emitir cada uma gratuitamente e regras para 2026/2027.
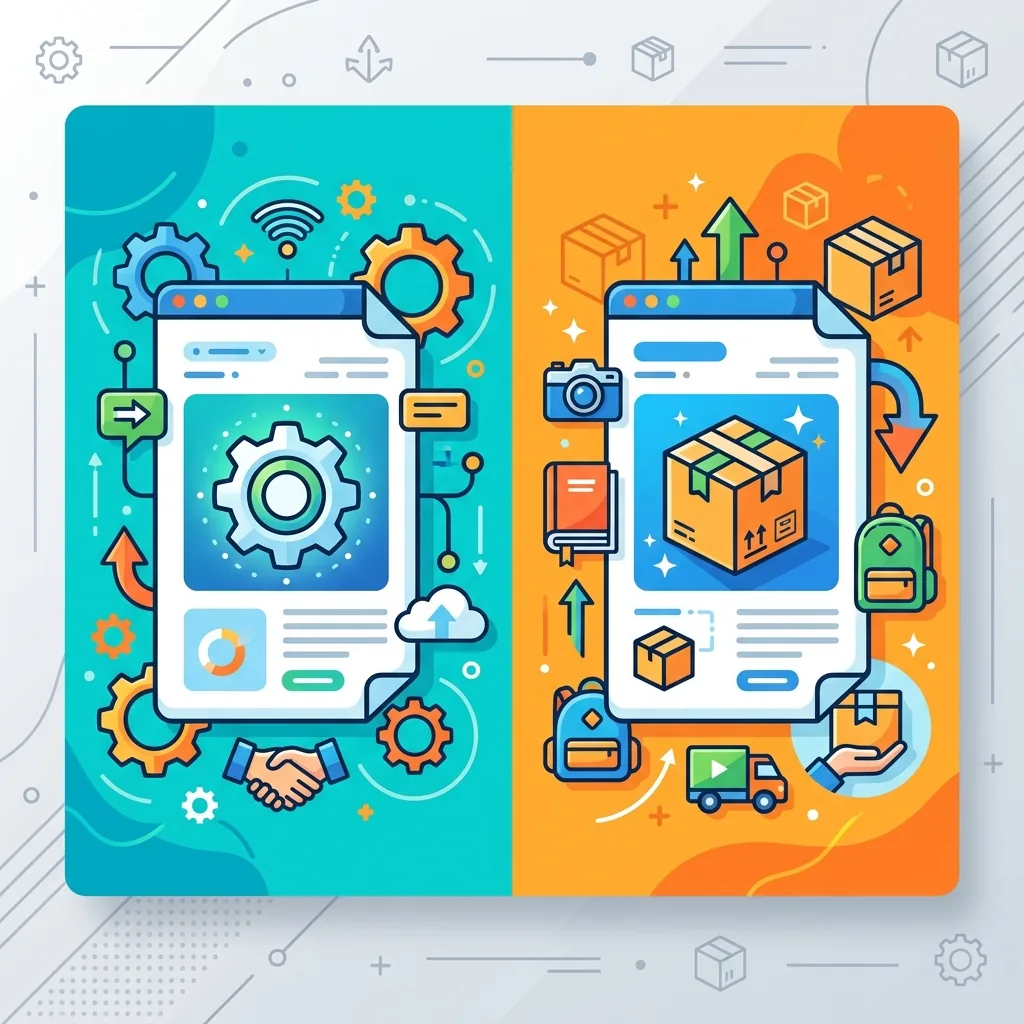
Na hora de faturar uma venda para um cliente, a sopa de letrinhas fiscais costuma confundir: “Devo emitir uma NFS-e ou uma NF-e?”, “Qual a diferença entre imposto estadual e municipal no meu MEI?”, “E se eu vender um produto e prestar o serviço de instalação ao mesmo tempo?”.
Entender os dois tipos de documento fiscal evita erros no preenchimento e garante que suas vendas ocorram com total agilidade.
A NFS-e (Nota de Serviço) é usada para registrar trabalho ou mão de obra prestada (ex: reformas, consultorias, reparos) e é emitida no Portal Nacional da NFS-e. A NF-e (Nota de Produto) é usada para a venda de mercadorias físicas (ex: roupas, eletrônicos, doces) e é emitida pelo sistema do Sebrae ou Sefaz Estadual com o código CRT-4.
Artigo atualizado com os critérios de operações mistas (LC nº 116/2003), obrigatoriedade do Código CRT-4 em NF-e de produto, alerta de cruzamento de PIX no CPF (Resolução CGSN nº 183/2025) e data de universalização de notas para PF em 2027 (LC nº 214/2024).
📊 Comparativo Definitivo: NFS-e vs NF-e
| Característica Fiscal | NFS-e (Nota de Serviço) | NF-e (Nota de Produto) |
|---|---|---|
| O Que Documenta | Trabalho, consultoria, reparos, serviços prestados. | Venda de mercadorias físicas ou bens de consumo. |
| Imposto Vinculado | ISS (Imposto Sobre Serviços) | ICMS (Imposto de Circulação de Mercadorias) |
| Onde Emitir | Portal Nacional da NFS-e (nfse.gov.br) |
Emissor Sebrae / Sistema Sefaz Estadual |
| Código Tributário | CNAE e código do serviço municipal/nacional | Obrigatoriedade do código CRT-4 (MEI) |
Atenção em Operações Mistas (Venda com Serviço)
Em operações mistas (ex: venda de equipamento acompanhada de instalação), a segregação dos valores em NF-e (produto) e NFS-e (serviço) depende da lista da Lei Complementar nº 116/2003 e das regras municipais/estaduais. Recomenda-se orientação técnica para evitar inconsistências cadastrais.
Avisos Importantes para 2026 e 2027
- Cruzamento de PIX no CPF (Resolução CGSN nº 183/2025): Recebimentos de vendas/serviços no CPF pessoal do titular que pertençam à atividade do CNPJ são computados no limite anual de R$ 81.000,00.
- Obrigatoriedade para PF em 1º de Janeiro de 2027: A dispensa de emissão de nota para consumidor final (pessoa física) encerra-se em 01/01/2027 sob a LC nº 214/2024.
📋 Como Escolher a Nota Certa na Prática
Checklist de Decisão Rápida
- Se houve entrega de um objeto/mercadoria física ➔ Emitir NF-e (Produto) selecionando o regime CRT-4.
- Se houve prestação de conhecimento ou mão de obra ➔ Emitir NFS-e (Serviço) no Portal Nacional.
- Verifique se o CPF ou CNPJ do cliente está correto antes da transmissão.
Vende produtos ou presta serviços? Conecte suas faturas aos clientes
No SelfMEI, você gerencia clientes, propostas comerciais e histórico de faturamento em um só painel. Acompanhe entradas por categoria de serviço ou produto e tenha total controle contábil.

Claudilson Silva
Especialista em Gestão e Tecnologia para MEI
Fundador do SelfMEI e especialista em ajudar microempreendedores a estruturar, formalizar e alavancar pequenos negócios.
Artigos relacionados
Conciliação de cartão e Pix no MEI: Como evitar taxas abusivas (2026)
Vende por maquininha ou Pix e não sabe quanto sobra líquido? Aprenda a conciliar taxas de cartão, prazos de repasse e evite cruzamentos da Receita em 2026.
Como fazer fluxo de caixa no MEI: Passo a passo prático (2026)
Aprenda a montar o fluxo de caixa do seu MEI passo a passo. Saiba como prever entradas, controlar saídas fixas e evitar surpresas no saldo bancário em 2026.
Como organizar clientes e cobranças no MEI sem perder vendas (2026)
Esqueceu de cobrar um cliente ou vendeu fiado e não anotou? Veja como organizar o cadastro de clientes, histórico de compras e cobranças no MEI em 2026.