De MEI para Microempresa (ME): Guia da transição sem multas em 2026
Seu negócio cresceu? Descubra o momento certo e o passo a passo para migrar de MEI para Microempresa (ME) no Simples Nacional sem pagar impostos retroativos.
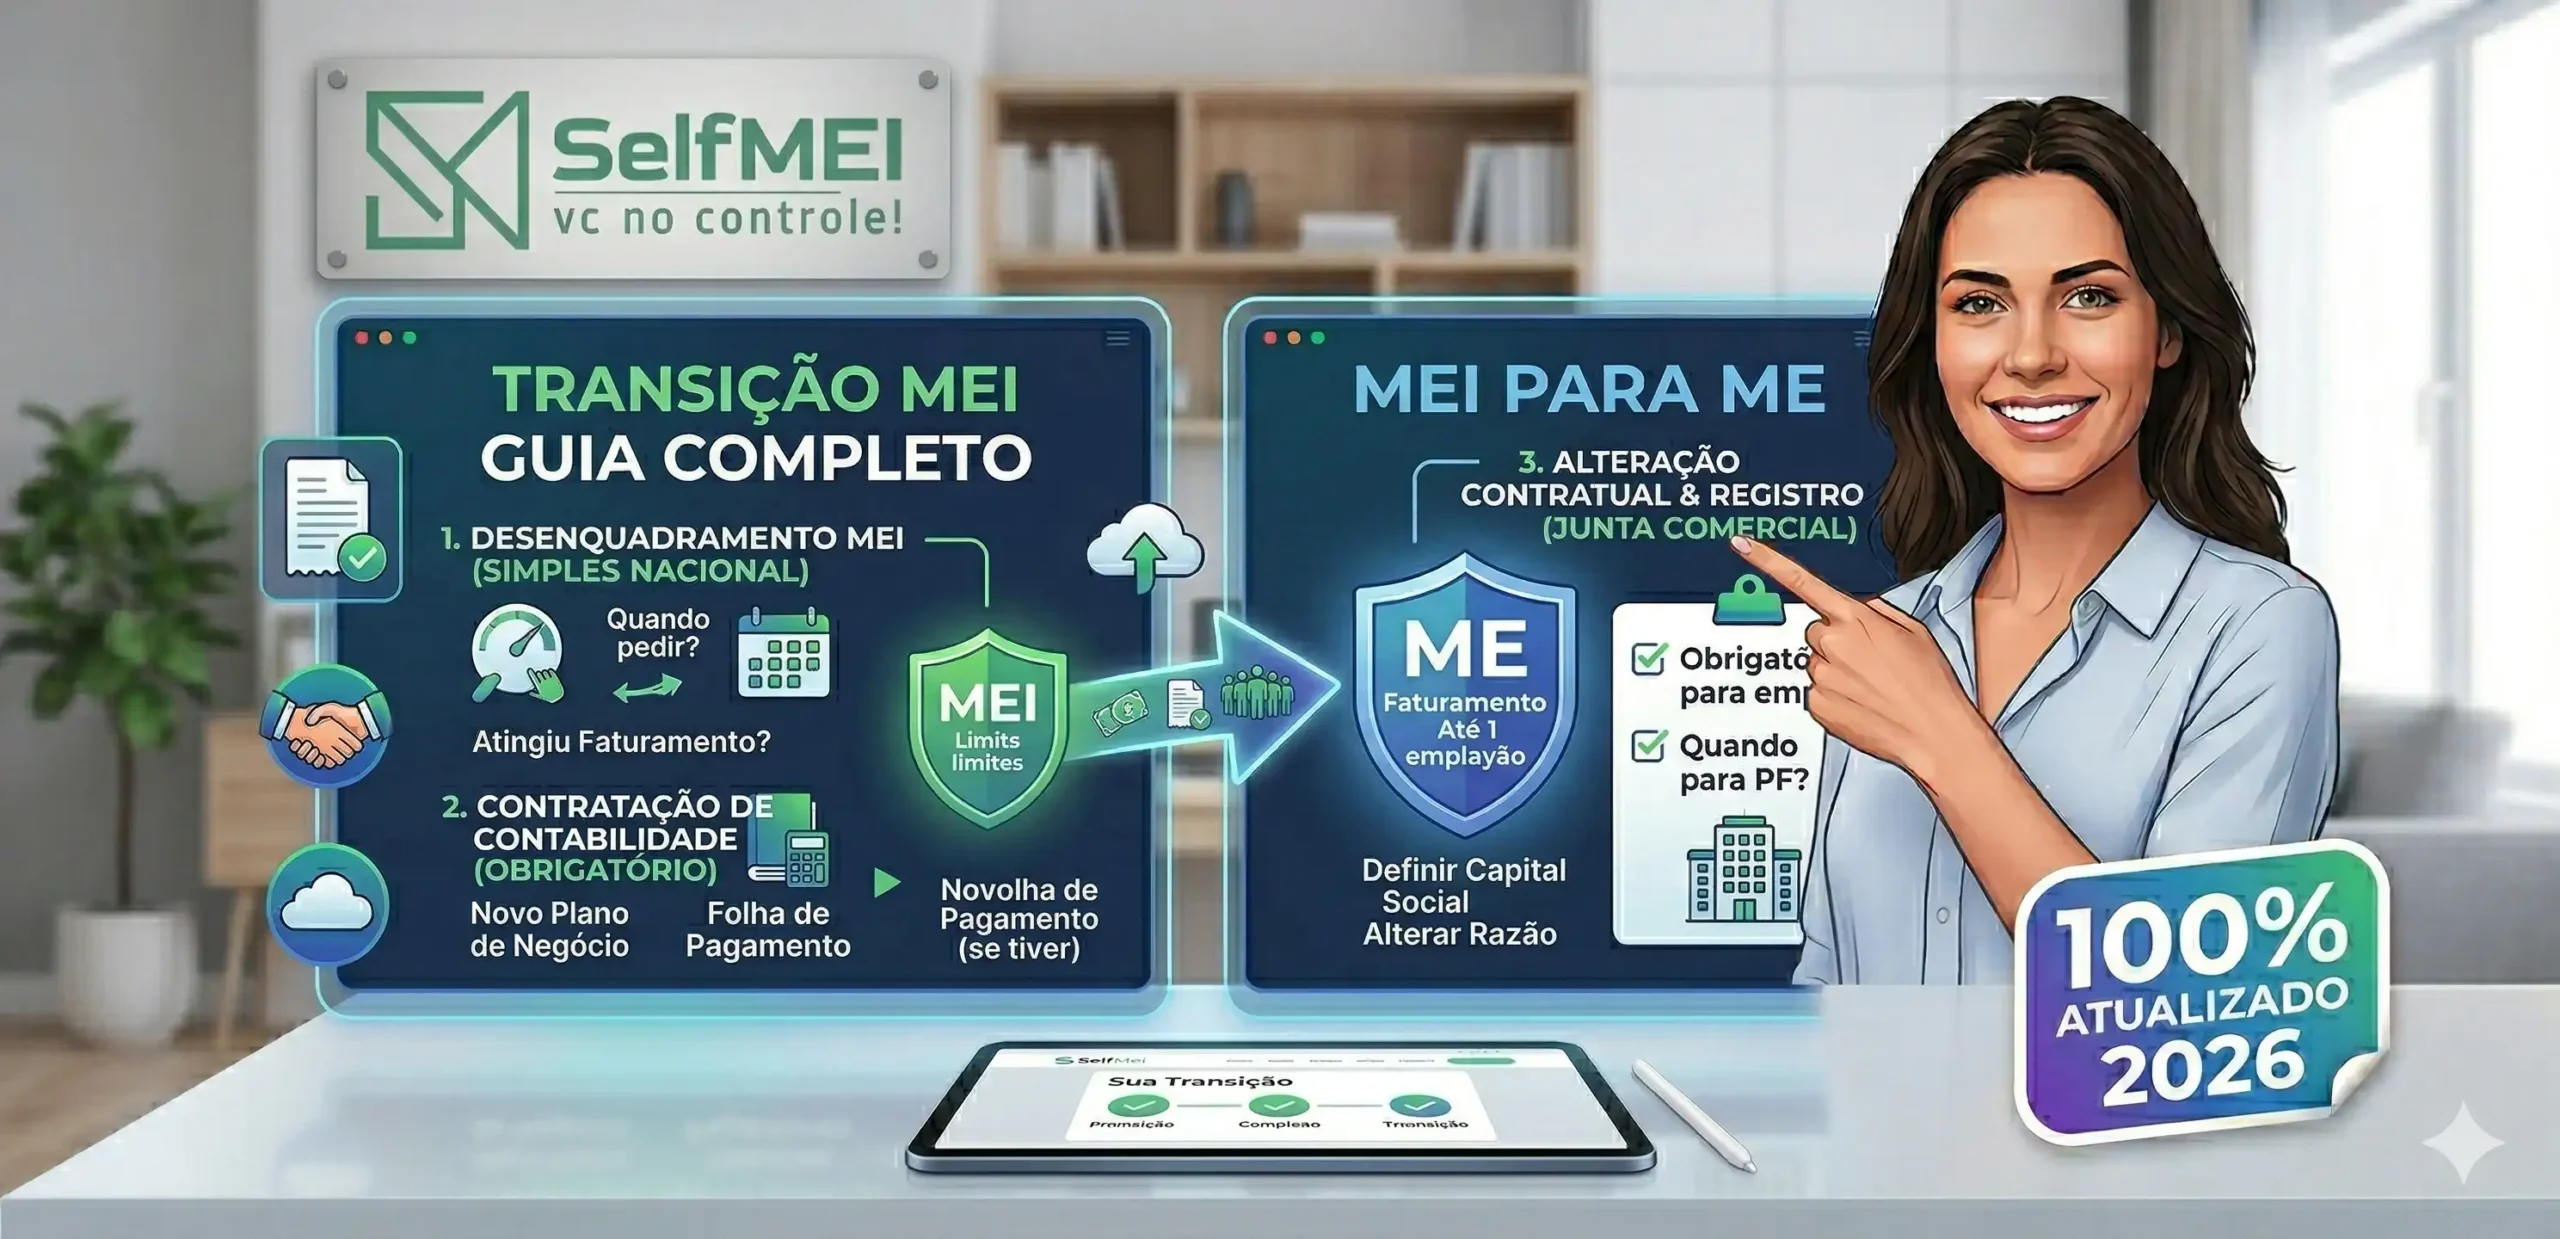
Existe uma paralisia silenciosa que atinge os microempreendedores que dão certo: o medo de crescer. Quando o faturamento se aproxima do teto ou a demanda exige mais de um funcionário, surge o pavor de migrar: “Vou ser destruído pelos impostos da Microempresa?”, “Vou precisar gastar uma fortuna com contador?”, “Será que não é melhor recusar trabalho para continuar MEI?”.
Recusar clientes ou omitir faturamento por medo da transição é segurar o próprio sucesso. Migrar para ME não é um castigo — é o atestado de que seu negócio prosperou e está pronto para decolar no mercado.
O desenquadramento é obrigatório quando o faturamento anual ultrapassa R$ 81.000,00, ao necessitar de um 2º funcionário ou ao incluir sócios. No Simples Nacional, a alíquota inicial para ME (comércio/serviços) é de 4% a 6% do faturamento real.
Artigo atualizado com os alertas de desenquadramento retroativo no CNIS, opção tributária B2B de setembro de 2026 (LC nº 214/2025), perspectiva de retorno ao MEI (PLP 186/2026) e trava eletrônica do 2º funcionário no eSocial.
📊 Comparativo Real: MEI vs Microempresa (ME)
| Requisito Comercial e Fiscal | MEI (Microempreendedor) | ME (Microempresa) |
|---|---|---|
| Limite de Faturamento | R$ 81.000,00 / ano (proporcional no ano de abertura) | Até R$ 360.000,00 / ano |
| Limite de Funcionários | No máximo 1 empregado registrado | Até 9 (serviços/comércio) ou 19 (indústria) |
| Imposto Mensal | Guia unificada DAS de valor fixo (R$ 82,05 a R$ 87,05) | Alíquota proporcional baseada no faturamento real |
| Contabilidade | Opcional (dispensada de escrituração formal) | Obrigatória por lei (assinada por contador) |
| Sócios e Filiais | Proibido (registro estritamente individual) | Totalmente permitido (abertura de SLU ou LTDA) |
⏰ Quando Ocorre o Desenquadramento?
Gatilhos Obrigatórios para a Migração MEI -> ME
- Faturamento Excedente até 20% (até R$ 97.200,00): O desenquadramento vigora a partir de 1º de janeiro do ano seguinte, pagando guia DAS complementar.
- Faturamento Excedente acima de 20% (mais de R$ 97.200,00): O desenquadramento é compulsório e retroativo a 1º de janeiro do ano corrente.
- Necessidade de 2º Empregado: O eSocial possui trava eletrônica que impede o registro do 2º funcionário sem desenquadramento prévio.
- Entrada de Sócios ou Filiais: Abertura de Sociedade Limitada (LTDA) ou Unipessoal (SLU).
Seu negócio está crescendo? Acompanhe seu teto de faturamento em tempo real
Descobrir que ultrapassou o teto do MEI no final do ano pode gerar milhares de reais em impostos retroativos. No SelfMEI, seu termômetro de faturamento mostra a hora certa de virar ME.
O Alerta Previdenciário no CNIS que Ninguém Te Conta
Se a sua empresa for desenquadrada de forma retroativa (estouro > 20%), a Receita Federal invalida o regime simplificado do ano inteiro. As contribuições de 5% de INSS pagas no DAS são desconsideradas no extrato do CNIS. Sem o recálculo do pró-labore como ME e o recolhimento das diferenças fiscais, o período é excluído, travando o tempo de carência para a aposentadoria.
A Regra de Retorno ao MEI (PLP 186/2026)
Para diminuir o medo da transição, o Projeto de Lei Complementar (PLP) 186/2026 propõe a elevação progressiva do teto do MEI (R$ 110 mil em 2027 e R$ 140 mil em 2028), permitindo que empresas desenquadradas sob a regra atual retornem ao SIMEI em janeiro caso o faturamento se ajuste aos novos limites.
📋 Passo a Passo para Fazer a Migração sem Riscos
- Acesse o Portal do Simples Nacional: Selecione a opção “Comunicação de Desenquadramento do SIMEI”.
- Selecione o Motivo Oficial: Excesso de faturamento, opção voluntária ou inclusão de atividade vedada.
- Atualização na Junta Comercial: Realize a alteração contratual para registrar a Razão Social da nova Microempresa.
- Adequação Contábil e Escolha Tributária: Contrate uma contabilidade especializada para apurar impostos pelo Simples Nacional.
Planejamento Tributário B2B na Reforma (Setembro/2026)
Sob a Lei Complementar nº 214/2025, as Microempresas (ME) precisarão definir até o fim de setembro de 2026 a opção tributária para 2027: recolhimento tradicional unificado no DAS ou recolhimento híbrido de IBS/CBS por fora. Para quem atua no mercado corporativo (B2B), a opção pelo regime híbrido permite repassar crédito tributário cheio aos clientes PJ, preservando a competitividade.
Para planejar com segurança os passos para migrar de MEI para ME ou regularizar seu CNPJ MEI, conte com os especialistas em crescimento empresarial da SolEmp.

Claudilson Silva
Especialista em Gestão e Tecnologia para MEI
Fundador do SelfMEI e especialista em ajudar microempreendedores a estruturar, formalizar e alavancar pequenos negócios.
Artigos relacionados
Conciliação de cartão e Pix no MEI: Como evitar taxas abusivas (2026)
Vende por maquininha ou Pix e não sabe quanto sobra líquido? Aprenda a conciliar taxas de cartão, prazos de repasse e evite cruzamentos da Receita em 2026.
Como fazer fluxo de caixa no MEI: Passo a passo prático (2026)
Aprenda a montar o fluxo de caixa do seu MEI passo a passo. Saiba como prever entradas, controlar saídas fixas e evitar surpresas no saldo bancário em 2026.
Como organizar clientes e cobranças no MEI sem perder vendas (2026)
Esqueceu de cobrar um cliente ou vendeu fiado e não anotou? Veja como organizar o cadastro de clientes, histórico de compras e cobranças no MEI em 2026.